Business plan · Market & Problem · 2026-10-16
시장과 문제
시장은 크지만 브랜드가 설 자리는 고가와 저가 양 끝에만 있고, 한국형 디자인은 뻔한 쪽으로 수렴합니다. 유통을 쥐지 못한 브랜드는 살아남지 못합니다.
안경 시장은 크지만, 브랜드가 설 자리는 양 끝에만 있다
- $3.2B한국 아이웨어 시장 (2025 추정)약 4.4조 원 · 연 4.9% 성장 전망
- 2천만 개안경·선글라스 연간 소비 (자체 추정)인구 43%가 연 1회 교체
- 1,894만방한 외래관광객 (2025)역대 최대
- 200만+북촌 외국인 방문객/년주민 5천여 명의 마을
뻔한 디자인을 넘는 다양성이 팔리는 자리.
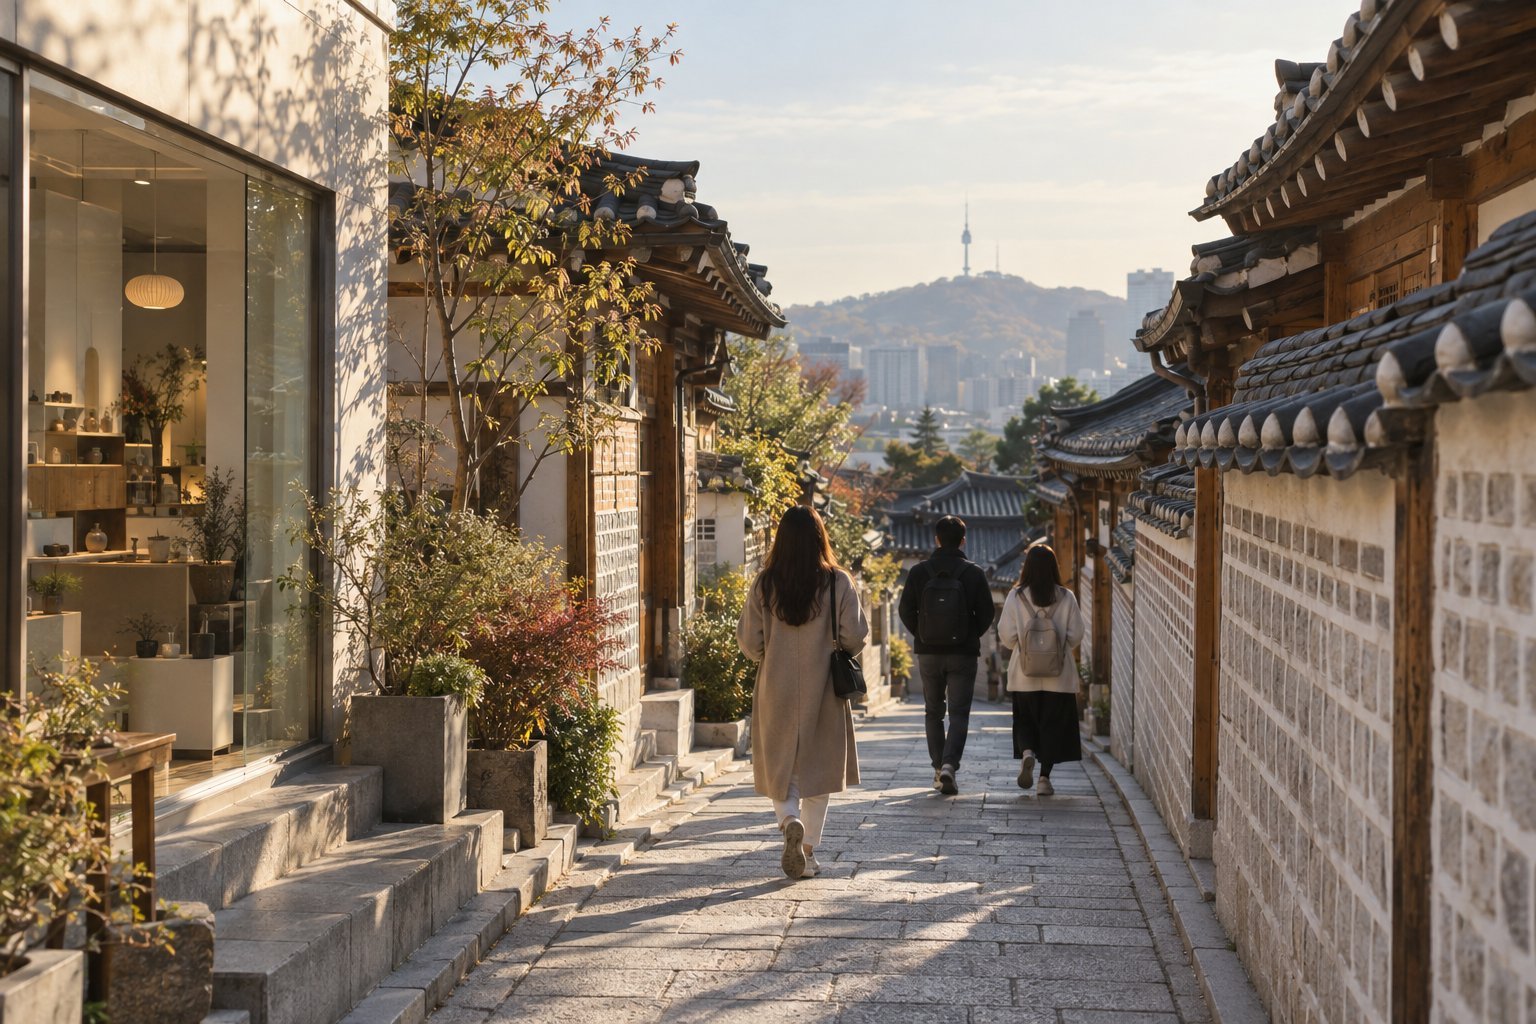
북촌 한옥마을 — 외국인 200만 명과 디자인 감도 높은 내국인이 함께 걷는 골목콘셉트 이미지 · AI 생성
표로 보기
| 연도 | 만 명 |
|---|---|
| 2019 | 1,750 |
| 2020 | 252 |
| 2021 | 97 |
| 2022 | 320 |
| 2023 | 1,103 |
| 2024 | 1,637 |
| 2025 | 1,894 |
북촌 — 다양한 디자인이 팔리는 자리
한국 시장은 뻔한 디자인으로 수렴합니다. 그 바깥의 다양한 디자인은 내수만으로는 재고 위험이 큽니다. 북촌은 외국인 200만 명과 디자인 감도 높은 내국인이 함께 지나는 골목이라 다양한 라인업이 팔리고 반응이 바로 돌아옵니다. 이것이 북촌을 고른 가장 큰 이유입니다.
관광객은 그다음 이유입니다. 2025년 방한객은 1,894만 명으로 역대 최대이지만 골목에는 ‘가져갈 만한 한국 디자인’이 드뭅니다. 안경은 작고, 가볍고, 얼굴에 남는 기념품입니다. 당일 렌즈 가공과 택스리펀이면 구매 장벽이 낮습니다.
북촌로11길 레드존은 관광객 방문시간이 10~17시로 제한됩니다(2024.7 특별관리지역). 매장은 레드존 밖, 계동길·삼청동 인접에 둡니다.
같은 손이 그린 열두 개의 얼굴 다양성은 말이 아니라 재고로 증명한다
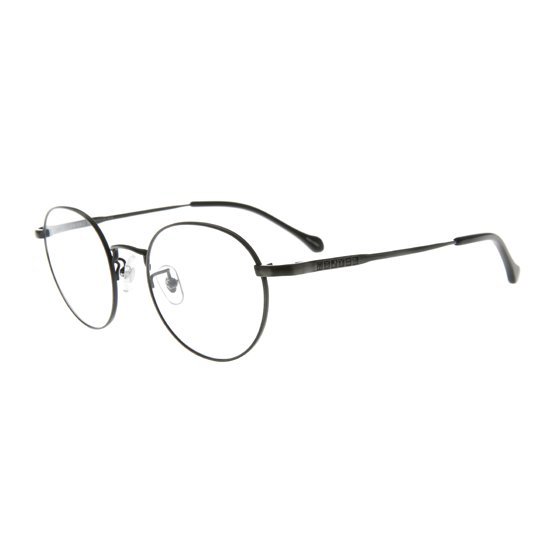
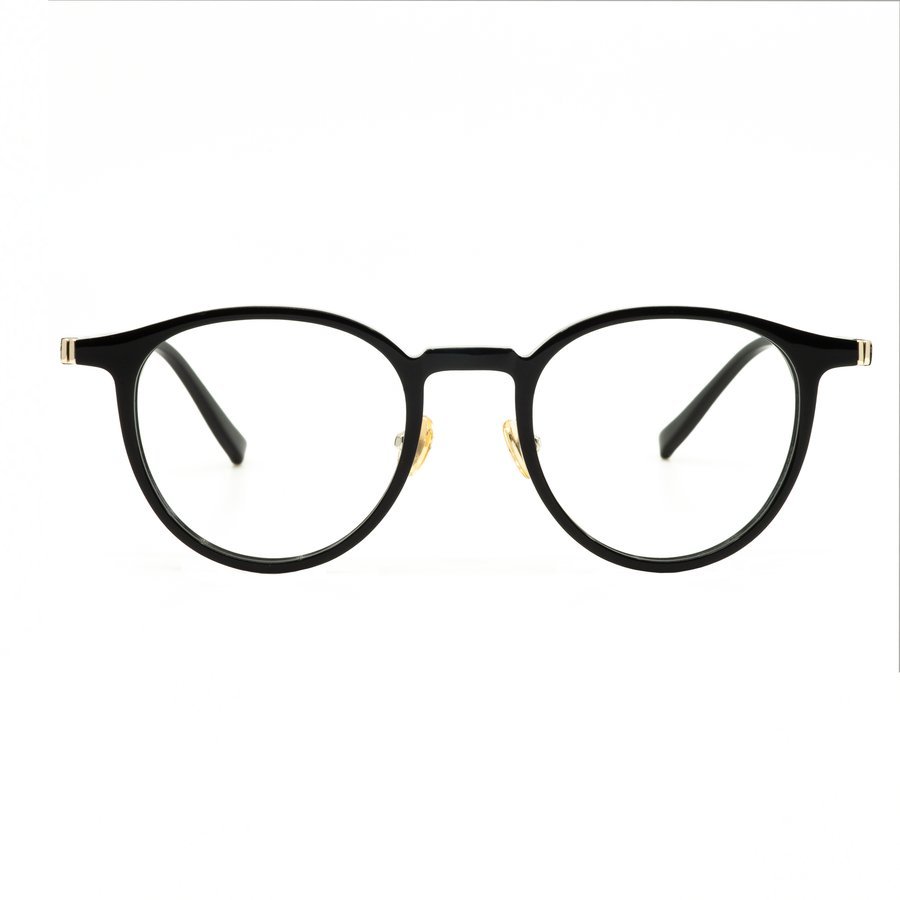
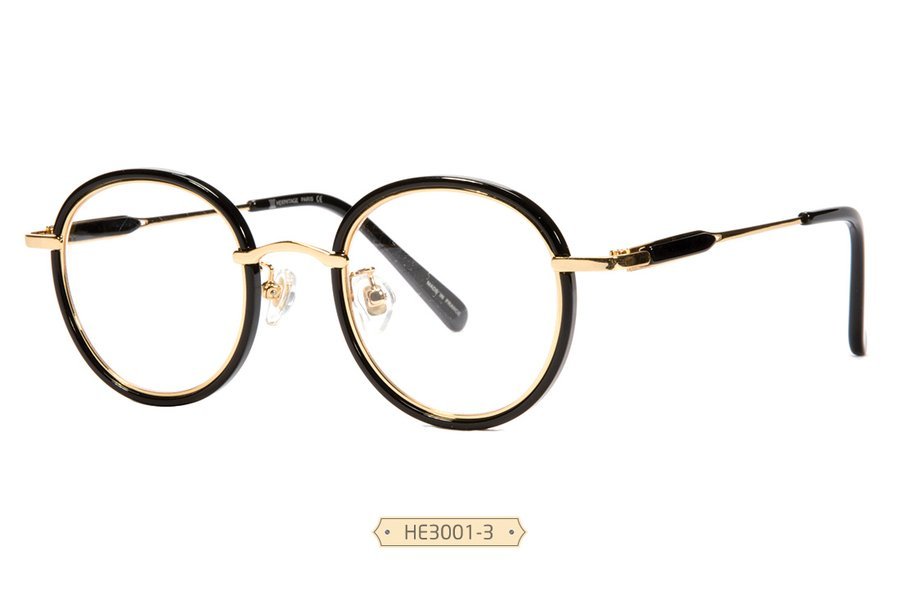
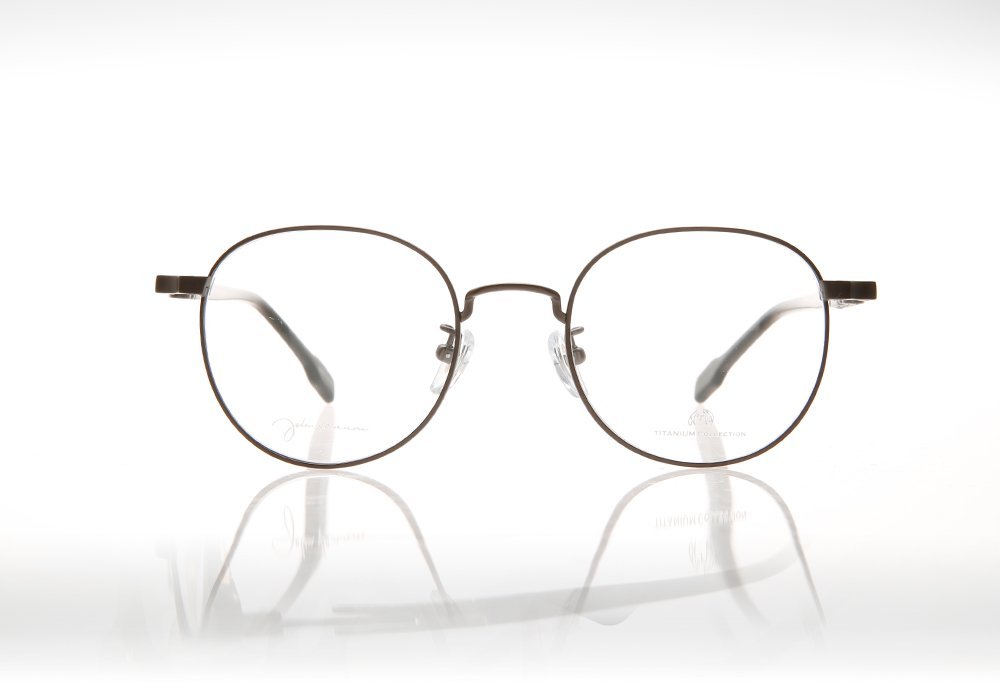
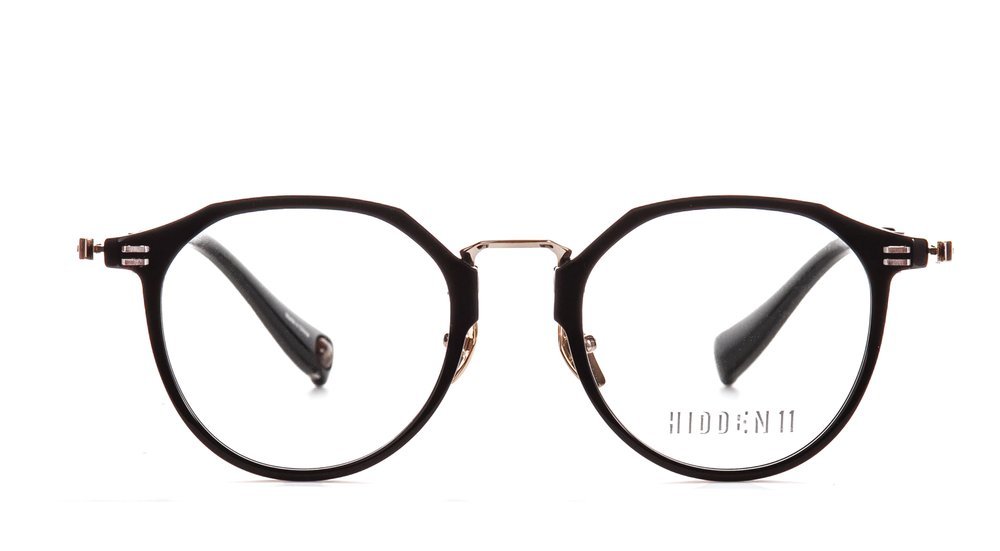
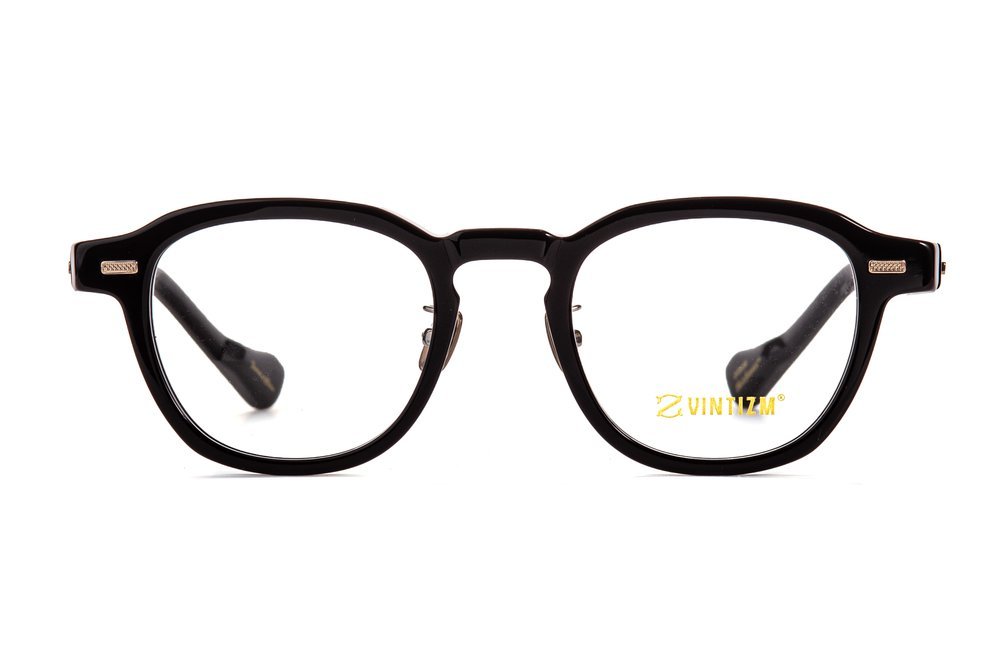
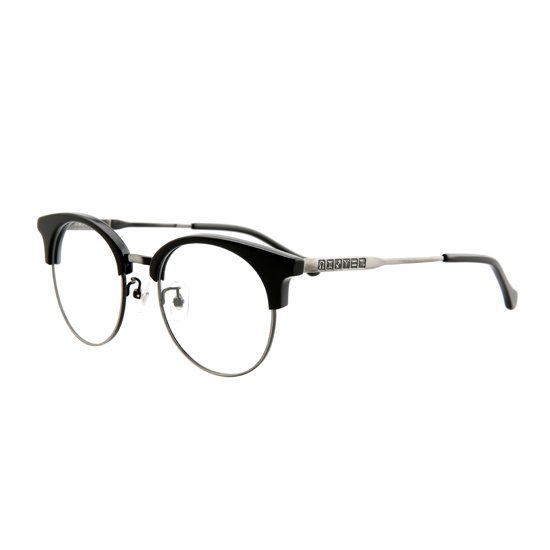
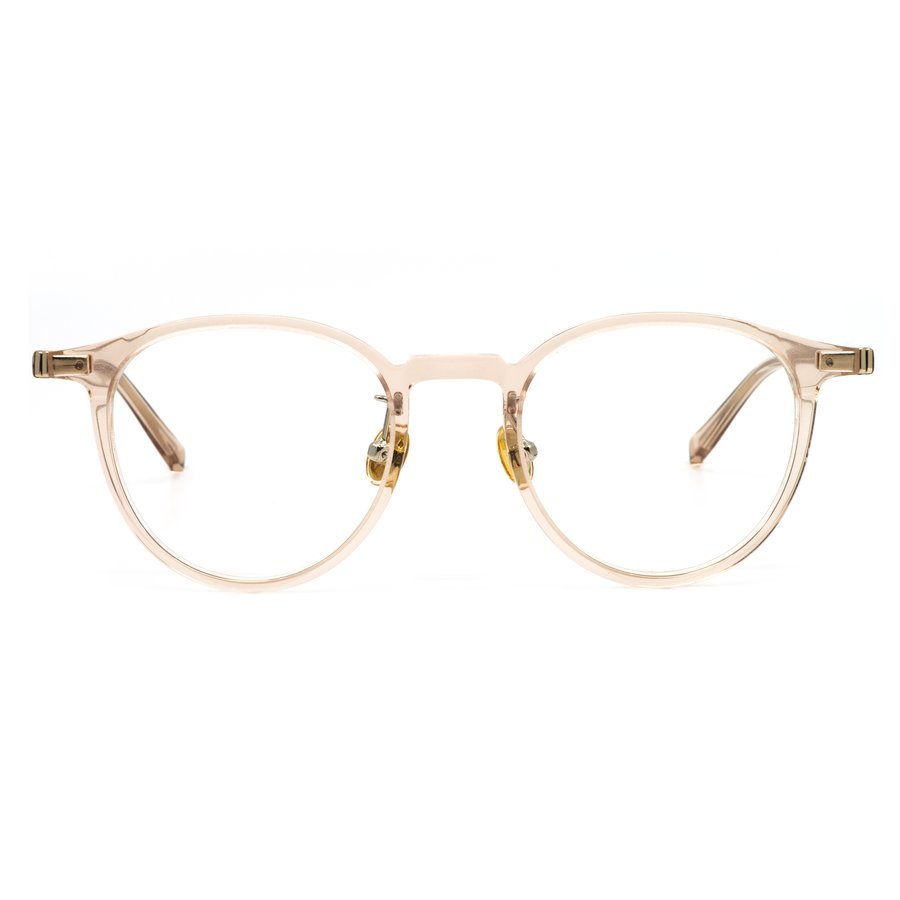
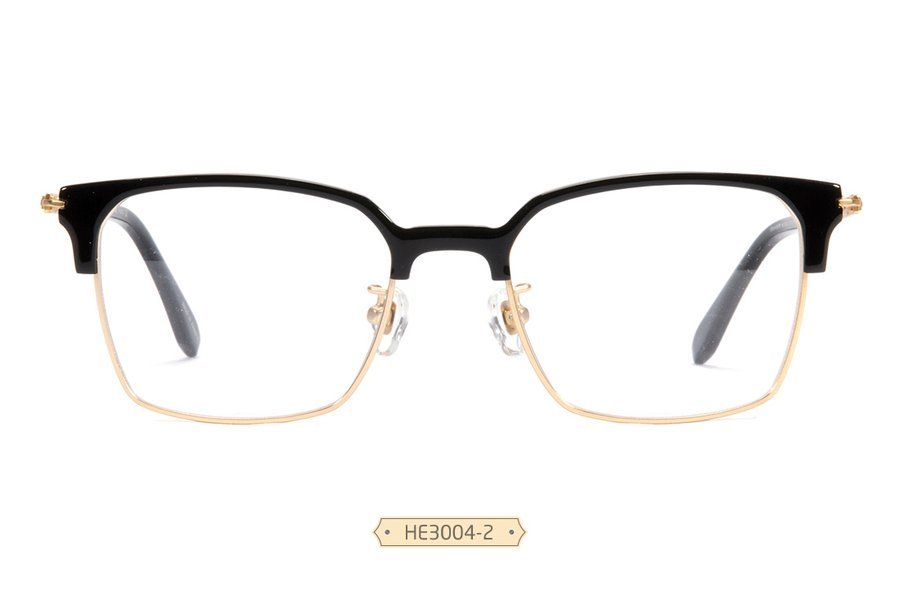
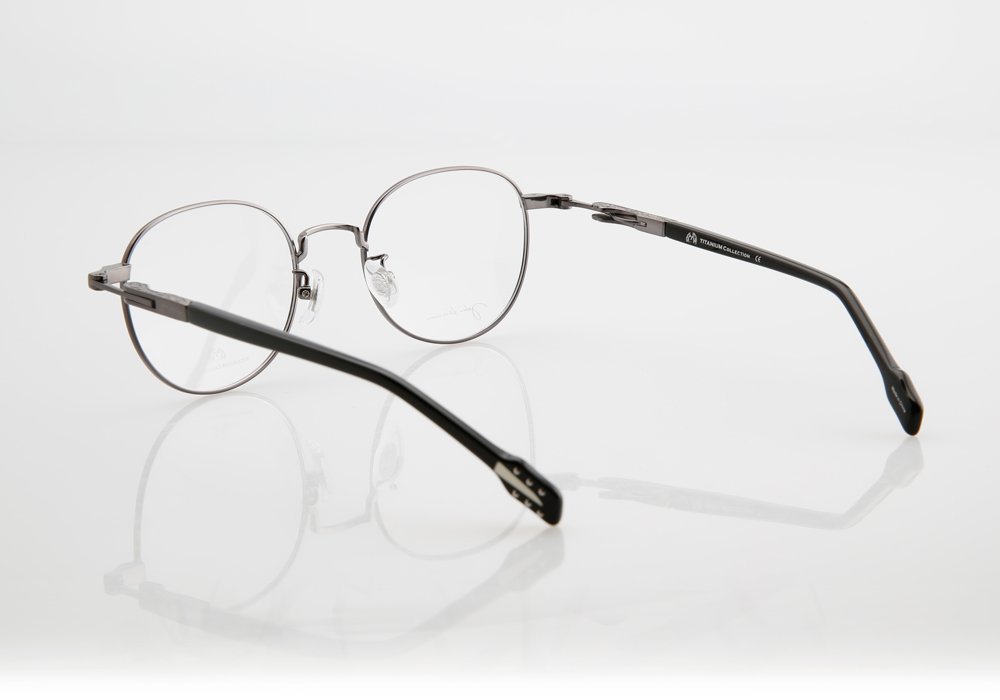
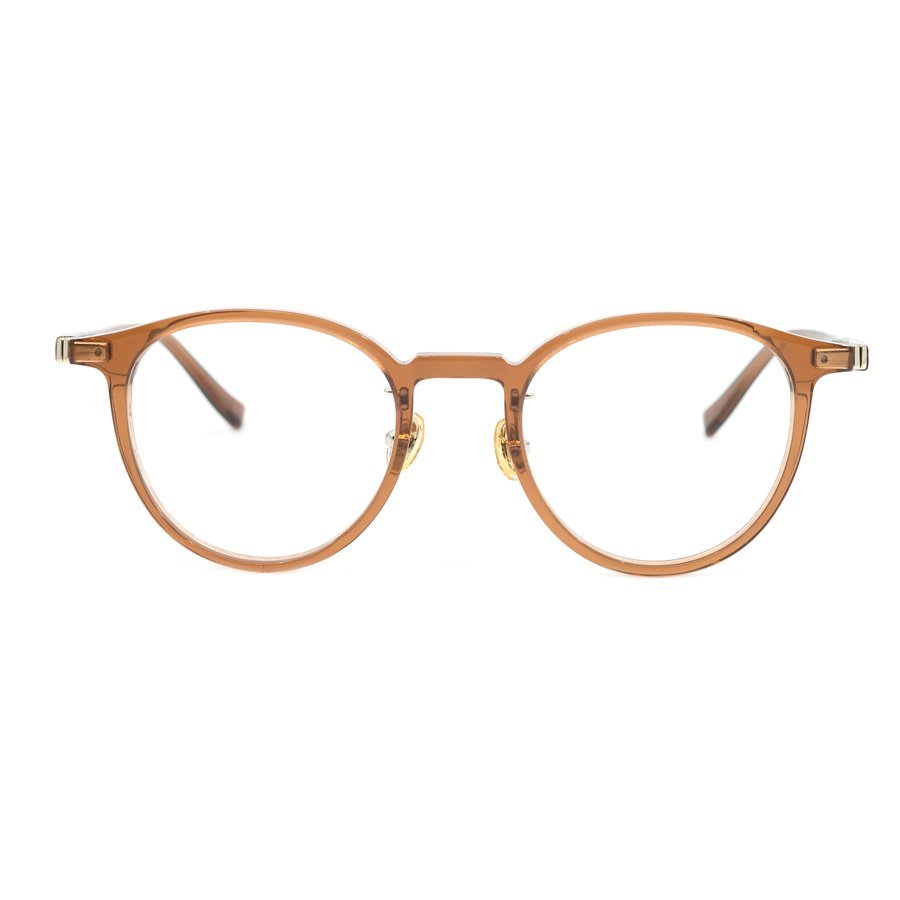
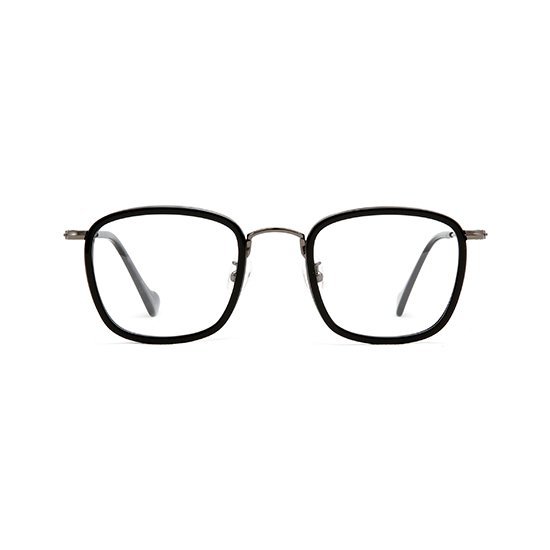
여덟 브랜드, 300여 모델 중 열두 개. 라운드·보스턴·브로우라인·스퀘어·콤비·티타늄. 한국 시장이 수렴하는 한두 가지 형태 바깥에 있는 디자인들이고, 북촌은 이것이 팔리는 자리다.
구조의 문제 고가와 저가 외에는 브랜딩이 힘들다
표로 보기
| 가격대 | 범위(만 원) | 예시 | 특징 |
|---|---|---|---|
| 저가 · 카피캣 | 3~6 | 국내 저가 브랜드 다수, Meller(€49~) | 타이저우 인젝션, 빠른 회전, 디자인 카피 |
| SPA 체인 | 6~15 | JINS · OWN DAYS · Ace & Tate(€98) · Jimmy Fairly(€99~) · Warby Parker($95~) | 렌즈 포함 단일가, 매장 수 경쟁 |
| 디자인 하우스 (빈 자리) | 10~30 | Cubitts(£150~) · 젠틀몬스터 · 본 계획 10~25만 원 | 티타늄·자체 힌지·공정 노출. 가장 넓은 수요, 가장 적은 공급 |
| 럭셔리 · 라이선스 | 35~120 | JMM · DITA · 라이선스 명품(룩소티카·케링) | 로고와 매장 입지가 가격을 만든다 |
저가 — 돌아서면 다시 만들어야 한다
5만 원 미만 시장은 타이저우 인젝션으로 원가 1만 원 미만에 만들지만, 회전이 빨라야 하고 몰드비가 들며 디자인은 카피로 수렴합니다. 선도 브랜드와 1~2만 원 차이로는 소비자가 신규 브랜드를 고를 이유가 없습니다.
고가 — 로고와 입지가 가격을 만든다
라이선스 명품은 소수 거대 기업의 공장에서 나오는 ‘로고 플레이’이고, 하이엔드 하우스는 40만 원을 넘습니다. 젠틀몬스터가 공간 마케팅으로 하우스에서 럭셔리로 올라간 뒤, 10~25만 원대의 디자인 하우스는 사실상 비어 있습니다.
핵심 관찰
유통을 장악해야 살아남는다. 도수 렌즈는 법규상 안경원에서만 판매되고, 브랜드는 매장(안경원)의 진열대를 빌려 팝니다. 진열대를 빌리는 브랜드는 마진과 메시지를 모두 매장에 넘깁니다. 자기 매장을 가진 브랜드만이 가격, 서비스, 이야기를 끝까지 통제합니다. 이것이 워비파커 이후 모든 도전자가 ‘자기 매장’으로 간 이유입니다.
소비자가 불편한 지점 커뮤니티 · 후기 분석
가격 불투명
렌즈·코팅 추가 비용과 매장마다 다른 가격. ‘거품’이라는 인식.
피팅·A/S
흘러내림, 코 눌림. 타 매장 구매품 피팅 거부. 명확하지 않은 보증.
유행 편중
오버사이즈 일변도. 작은 얼굴·큰 얼굴에 맞는 클래식을 찾기 어렵다.
선택의 벽
수백 개가 걸린 진열장. 안경사 추천 위주의 폐쇄형 구매.
해외 선례 증명한 것과 보여준 한계
| 브랜드 | 국가 · 설립 | 매장 | 매출 | 가격 | 모델 · 교훈 |
|---|---|---|---|---|---|
| Warby Parker | 미국 · 2010 | 323 | $871.9M (2025) | $95~ | D2C + 직영 매장. 15년 만에 첫 연간 흑자(2025) |
| Cubitts | 영국 · 2012 | 20 | £16.8M (FY25) | £150~ | 지역 서사 매장 + 비스포크 + 킹스크로스 공방. 미국 진출로 소폭 적자 |
| Jimmy Fairly | 프랑스 · 2011 | 약 160 | €38M (2021) | €99~ | 파리 스튜디오 + 매장 수 확장. 렌즈 옵션으로 객단가 |
| Ace & Tate | 네덜란드 · 2013 | 약 80 | €55.5M (2022) | €98~ | 공급망 투명 공개. 공격적 확장으로 €10M 적자 |
| Meller | 스페인 · 2014 | 온라인 중심 | $20~30M | €49~ | 패스트패션 선글라스. 2025년 Lenskart에 지분 80% 매각 |
| 젠틀몬스터 | 한국 · 2011 | 글로벌 플래그십 | 7,891억 원 (2024) | 25~35만 원 | 공간·전시 마케팅으로 하우스에서 럭셔리로 |
| 본 계획 | 한국 · 북촌 · 2026 | 핵심 매장 1 → 2~3 | 2년차 목표 약 4억 원 | 10~25만 원 | 디자인·소량생산 내재화 + 매장을 미디어로 + 핵심 매장 중심 확장 |
표로 보기
| 브랜드 | 가격(만 원) | 디자인·공정 |
|---|---|---|
| 저가 카피캣 | 4 | 2 |
| Meller | 7 | 3 |
| JINS · OWN DAYS | 10 | 3.5 |
| Warby Parker | 12 | 4.6 |
| Ace & Tate | 14 | 5.6 |
| Jimmy Fairly | 17 | 3.8 |
| 젠틀몬스터 | 32 | 6.8 |
| Cubitts | 24 | 8 |
| 라이선스 명품 | 45 | 4 |
| JMM · DITA | 80 | 9 |
| 본 계획 | 17 | 9.2 |
시사점
- 자기 매장 + 자기 디자인은 통한다. 워비파커 323개 매장·$872M, Cubitts 20개 매장·£16.8M.
- 매장 수로 확장하면 자본을 태운다. 워비파커는 흑자까지 15년, Ace & Tate는 80개 매장에서 €10M 적자. 품질이 약한 SPA는 한국의 까다로운 소비자를 만족시키지 못한다.
- 디자인과 공정이 곧 브랜드다. Cubitts의 Raw Edge처럼 만드는 과정을 드러내는 브랜드가 신뢰를 얻는다. 우리는 도면과 공정을 가진 쪽이다.